
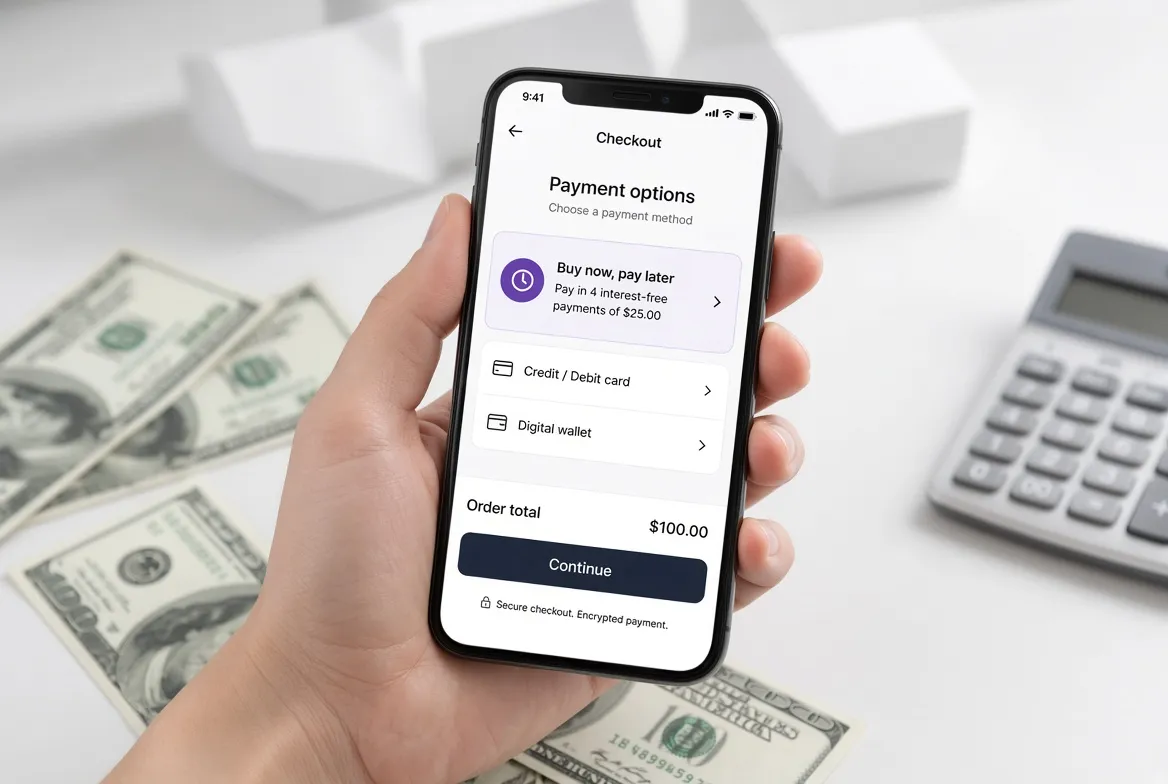
¿Has oído hablar de ‘buy now, pay later’? Si has comprado algo por internet en los últimos años, seguro que te has topado con esta opción al llegar a la caja. “Paga en 3 cuotas sin intereses” o “Disfruta ahora, paga después” son frases que aparecen cada vez con más frecuencia en las tiendas online. Pero, ¿realmente funciona? ¿Cuándo es aconsejable usarlo y cuándo puede convertirse en una trampa? Vamos a desentrañar este sistema de financiación que ha revolucionado el comercio electrónico y que ha generado un intenso debate sobre su impacto en la salud financiera de los consumidores.
¿Qué es exactamente el ‘buy now, pay later’?
El ‘buy now, pay later’ (o BNPL, por sus siglas en inglés) es un servicio de financiación a corto plazo que permite a los consumidores comprar productos o servicios y pagarlos en cuotas, generalmente sin intereses, siempre que se cumplan los plazos establecidos. A diferencia de las tarjetas de crédito tradicionales, estos servicios suelen ofrecer plazos fijos (como 3, 6 o 12 meses) y no requieren una solicitud de crédito compleja.
Compañías como Klarna, Afterpay, Clearpay y Sezzle se han convertido en líderes de este sector, asociándose con miles de tiendas online para ofrecer esta opción de pago en el momento de la compra. En España, servicios como Scalapay y Aplázame han ganado popularidad rápidamente, ofreciendo financiación instantánea en comercios de moda, electrónica y viajes.
¿Cómo funciona realmente?
Cuando compras algo con BNPL, el proceso es sencillo:
-
Seleccionas la opción de pago a plazos en la tienda online.
-
Eliges el número de cuotas (generalmente entre 2 y 12).
-
El proveedor de BNPL paga el importe total al vendedor en ese momento.
-
El comprador recibe una factura con el desglose de las cuotas y las fechas de vencimiento.
-
El pago se realiza normalmente mediante tarjeta de débito o crédito, o a través de la aplicación del propio servicio.
La mayoría de estos servicios no cobran intereses si se pagan las cuotas a tiempo. Sin embargo, el modelo de negocio de estas empresas se basa en las comisiones que cobran a los comercios (un porcentaje de cada transacción) y, sobre todo, en las penalizaciones por impago, que pueden ser elevadas.
Los beneficios: ¿por qué es tan popular?
Para el consumidor
-
Acceso inmediato a productos sin necesidad de un desembolso grande.
-
Sin intereses si se paga a tiempo.
-
Proceso rápido y sencillo, sin la burocracia de un préstamo bancario.
-
Flexibilidad para gestionar el presupuesto. Permite ajustar los pagos a los ingresos mensuales.
Para los comercios
-
Aumento de las ventas y del ticket medio. Los clientes que usan BNPL suelen gastar más.
-
Mayor tasa de conversión. Ofrecer opciones de pago flexibles reduce el abandono del carrito.
-
Captación de nuevos clientes, especialmente entre los más jóvenes, que prefieren este tipo de financiación.
Los riesgos: la cara oculta del “paga después”
Aunque el BNPL puede parecer una solución mágica, tiene sus riesgos. Y los datos empiezan a ser preocupantes.
1. La deuda se acumula rápido
El principal problema del BNPL es que es demasiado fácil de usar. La facilidad y la rapidez del proceso pueden llevar a un consumo impulsivo. La Comisión de Mercados y Competencia del Reino Unido estima que el 47% de los usuarios de BNPL han gastado más de lo que podían permitirse. En España, un estudio de la OCU señala que un 35% de los usuarios ha tenido problemas para afrontar los pagos a tiempo.
2. El impacto en el historial crediticio
Aunque muchos servicios de BNPL no realizan una comprobación exhaustiva del historial crediticio en el momento de la compra, sí que informan de los impagos a las agencias de crédito. Un simple retraso en el pago de una cuota puede dañar tu puntuación crediticia y dificultar la obtención de préstamos en el futuro.
3. Comisiones y penalizaciones
El “sin intereses” puede ser engañoso. Si no pagas a tiempo, las penalizaciones por demora suelen ser elevadas. En el Reino Unido, por ejemplo, las comisiones de los servicios BNPL pueden oscilar entre los 11,5 y los 40 euros por retraso en el pago. A lo largo de un año, con varias compras, estas comisiones pueden acumularse rápidamente.
4. La falta de regulación
El sector del BNPL ha crecido tan rápido que la regulación no ha podido seguirle el ritmo. En muchos países, estos servicios operan en un vacío legal que no está sujeto a las mismas normativas que los préstamos bancarios o las tarjetas de crédito. Esto significa que los consumidores tienen menos protección y menos recursos en caso de problema.
Cuándo es beneficioso usar BNPL
A pesar de los riesgos, el BNPL puede ser una herramienta útil en ciertas circunstancias:
-
Para compras grandes y planificadas: Electrodomésticos, muebles, viajes o equipos electrónicos que no se pueden pagar de golpe.
-
Cuando se tiene un ingreso seguro y se sabe que se podrá afrontar el pago.
-
Para aprovechar una oferta o un descuento limitado y no perderse la oportunidad.
-
Para gestionar imprevistos que requieren un gasto inmediato y que no se pueden cubrir con el ahorro.
La clave está en la planificación: antes de usar BNPL, asegúrate de que puedes cumplir con los pagos y de que no estás comprometiendo tus finanzas a largo plazo.
¿BNPL o tarjeta de crédito?
La respuesta depende de la situación. La tarjeta de crédito puede ofrecer más ventajas a largo plazo: acumulación de puntos, seguros de compra, protección al consumidor, etc. Pero si necesitas financiación inmediata y no quieres endeudarte a largo plazo, el BNPL puede ser más práctico, siempre que se use con responsabilidad.
El poder de la responsabilidad financiera
El ‘buy now, pay later’ es una herramienta de financiación interesante y útil, pero no es una solución mágica. Si usas BNPL, asegúrate de que puedes cumplir con tus pagos a tiempo para evitar problemas financieros. No dejes que la facilidad de pago te lleve a un consumo impulsivo que no puedas afrontar.
Como en cualquier decisión financiera, la clave está en la información y la planificación. No te dejes llevar por la tentación de “comprar ahora y pagar después” sin haber evaluado si realmente puedes permitírtelo. Recuerda que el BNPL puede ser una herramienta, pero nunca debe ser una muleta económica.
Te puede interesar
Este artículo fue elaborado con asistencia de inteligencia artificial y revisado y verificado por el equipo editorial de ViralMente antes de su publicación.